
SUARBERITA.COM - Pusat Riset Hukum Badan Riset Inovasi Nasional (BRIN) memberikan data pendapatan negara dalam perpajakan yang menurun di semester kedua tahun 2025 yakni minus 6,21%. Penurunan tersebut memberikan efek domino besar bagi Kementerian Keuangan untuk menakar menu realisasi berbagai macam program strategis nasional.
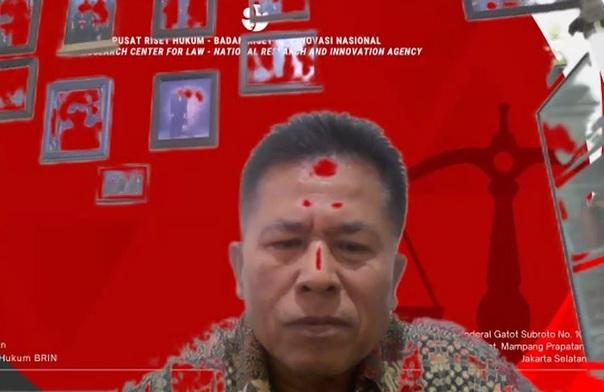
Marulak Pardede perwakilan dari PR Hukum BRIN menyatakan bahwa data penerimaan pajak tersebut menunjukkan indikasi ketidakstabilan kondisi keuangan Indonesia. Sejalan dengan pemahaman dasar masyarakat tentang perpajakan juga menjadi polemik tersendiri.
Saat ini, masyarakat memiliki tafsir negatif tentang perpajakan di Indonesia. Diantaranya: ketidakadilan yang dihadapi, kelonggaran pajak perusahaan besar, hingga realisasi pungutan pajak bagi kesejahteraan nasional. Berangkat dari problem ini perlunya edukasi komprehensif dan transparansi penggunaan pajak di seluruh Kementerian, Lembaga dan Badan menjadi faktor yang akan mendorong pertumbuhan pajak ke depannya.
“Banyak orang yang terkendala sehingga tidak bisa membayarkan pajaknya dengan lancar. Terutama sebenarnya bukan karena tidak mau bayar pajak, tapi karena kesulitan mengakses Coretax,” Ujar Marulak. Dikutip dari Hukum Online, Minggu (30/8/2026).
Kesulitan pendapatan pajak membuat Direktorat Jendral Pajak (DJP) mengeluarkan Surat Edaran-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak yang memberikan kuasa penuh bagi TNI-Polri. Pelibatan ini memberikan polemik kepada masyarakat dan kerangka persoalan diskresi kekuasaan.
Pasal 23A UUD NRI 1945 menyatakan “pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara diatur dengan undang-undang”. Konstitusi memberikan arah nullum tributum sine lege yang berarti tidak ada pemungutan pajak tanpa dasar hukum yang mengikat. Di norma yang lain Pasal 2 Undang-Undang No. 28 Tahun 2007 tentang Harmonisasi Perpajakan mengatur hanya Direktorat Jendral Pajak yang bertindak sebagai pemungut pajak kepada masyarakat.
Pelibatan TNI-Polri sebagai pemungut pajak tidak ada satupun klausul Pasal di Undang-Undang No. 3 Tahun 2025 tentang TNI dan Undang-Undang No. 2 Tahun 2002 tentang Kepolisian. Sehingga tindakan DJP yang mengeluarkan SE-8/PJ/2026 yang melibatkan dua instansi tersebut bertentangan secara hukum/inkonstitusional dan tidak memiliki kekuatan hukum mengikat sebagaimana di Pasal 23A UUD NRI 1945.
Selain bertentangan secara hierarki peraturan perundang-undangan tindakan pelibatan TNI-Polri juga mengarah kepada ultra vires yang dimaksud ialah pemberian kewenangan di luar batas atau melampaui kewenangannya itu sendiri. Tindakan ini berjauhan atas Good Governance.
Kementerian Keuangan dan Direktorat Jendral Perpajakan haruslah memberikan batasan langsung untuk pungutan pajak selanjutnya. Sehingga polemik perpajakan tidak terjadi lagi yang akan mengarah kepada penerimaan pendapatan.